Fürs Alter vorsorgen? Klar! Aber reicht der eigene Plan?
Doch Vorsorge allein bedeutet noch nicht, sich für die Zukunft gut aufgestellt zu fühlen. Das zeigt unsere Ayvens Bank Sparumfrage 2026 ebenfalls: Viele haben bereits einen konkreten finanziellen Plan für den Ruhestand, sind sich aber nicht sicher, ob dieser tatsächlich ausreicht.
Wie lässt sich die eigene Altersvorsorge besser einschätzen? Ein Blick auf die Ergebnisse und drei Schritte, wie Sie einen besseren Überblick über Ihre Altersvorsorge erhalten können.
Altersvorsorge beginnt nicht erst kurz vor der Rente
Altersvorsorge ist für viele Deutsche ein wichtiges Sparziel: 49 % geben an, gezielt für ihren Ruhestand zu sparen. Damit gehört die Altersvorsorge neben dem Urlaub (62 %) zu den meistgenannten Gründen, Geld zurückzulegen.
Und das Thema beschäftigt nicht nur Menschen, die kurz vor dem Ruhestand stehen. Bereits unter den 18- bis 25-Jährigen sparen 42 % für ihre Altersvorsorge. Langfristige finanzielle Planung spielt damit schon in jungen Jahren für einen beachtlichen Teil der Befragten eine Rolle.
Mehr als drei Viertel sorgen zusätzlich vor
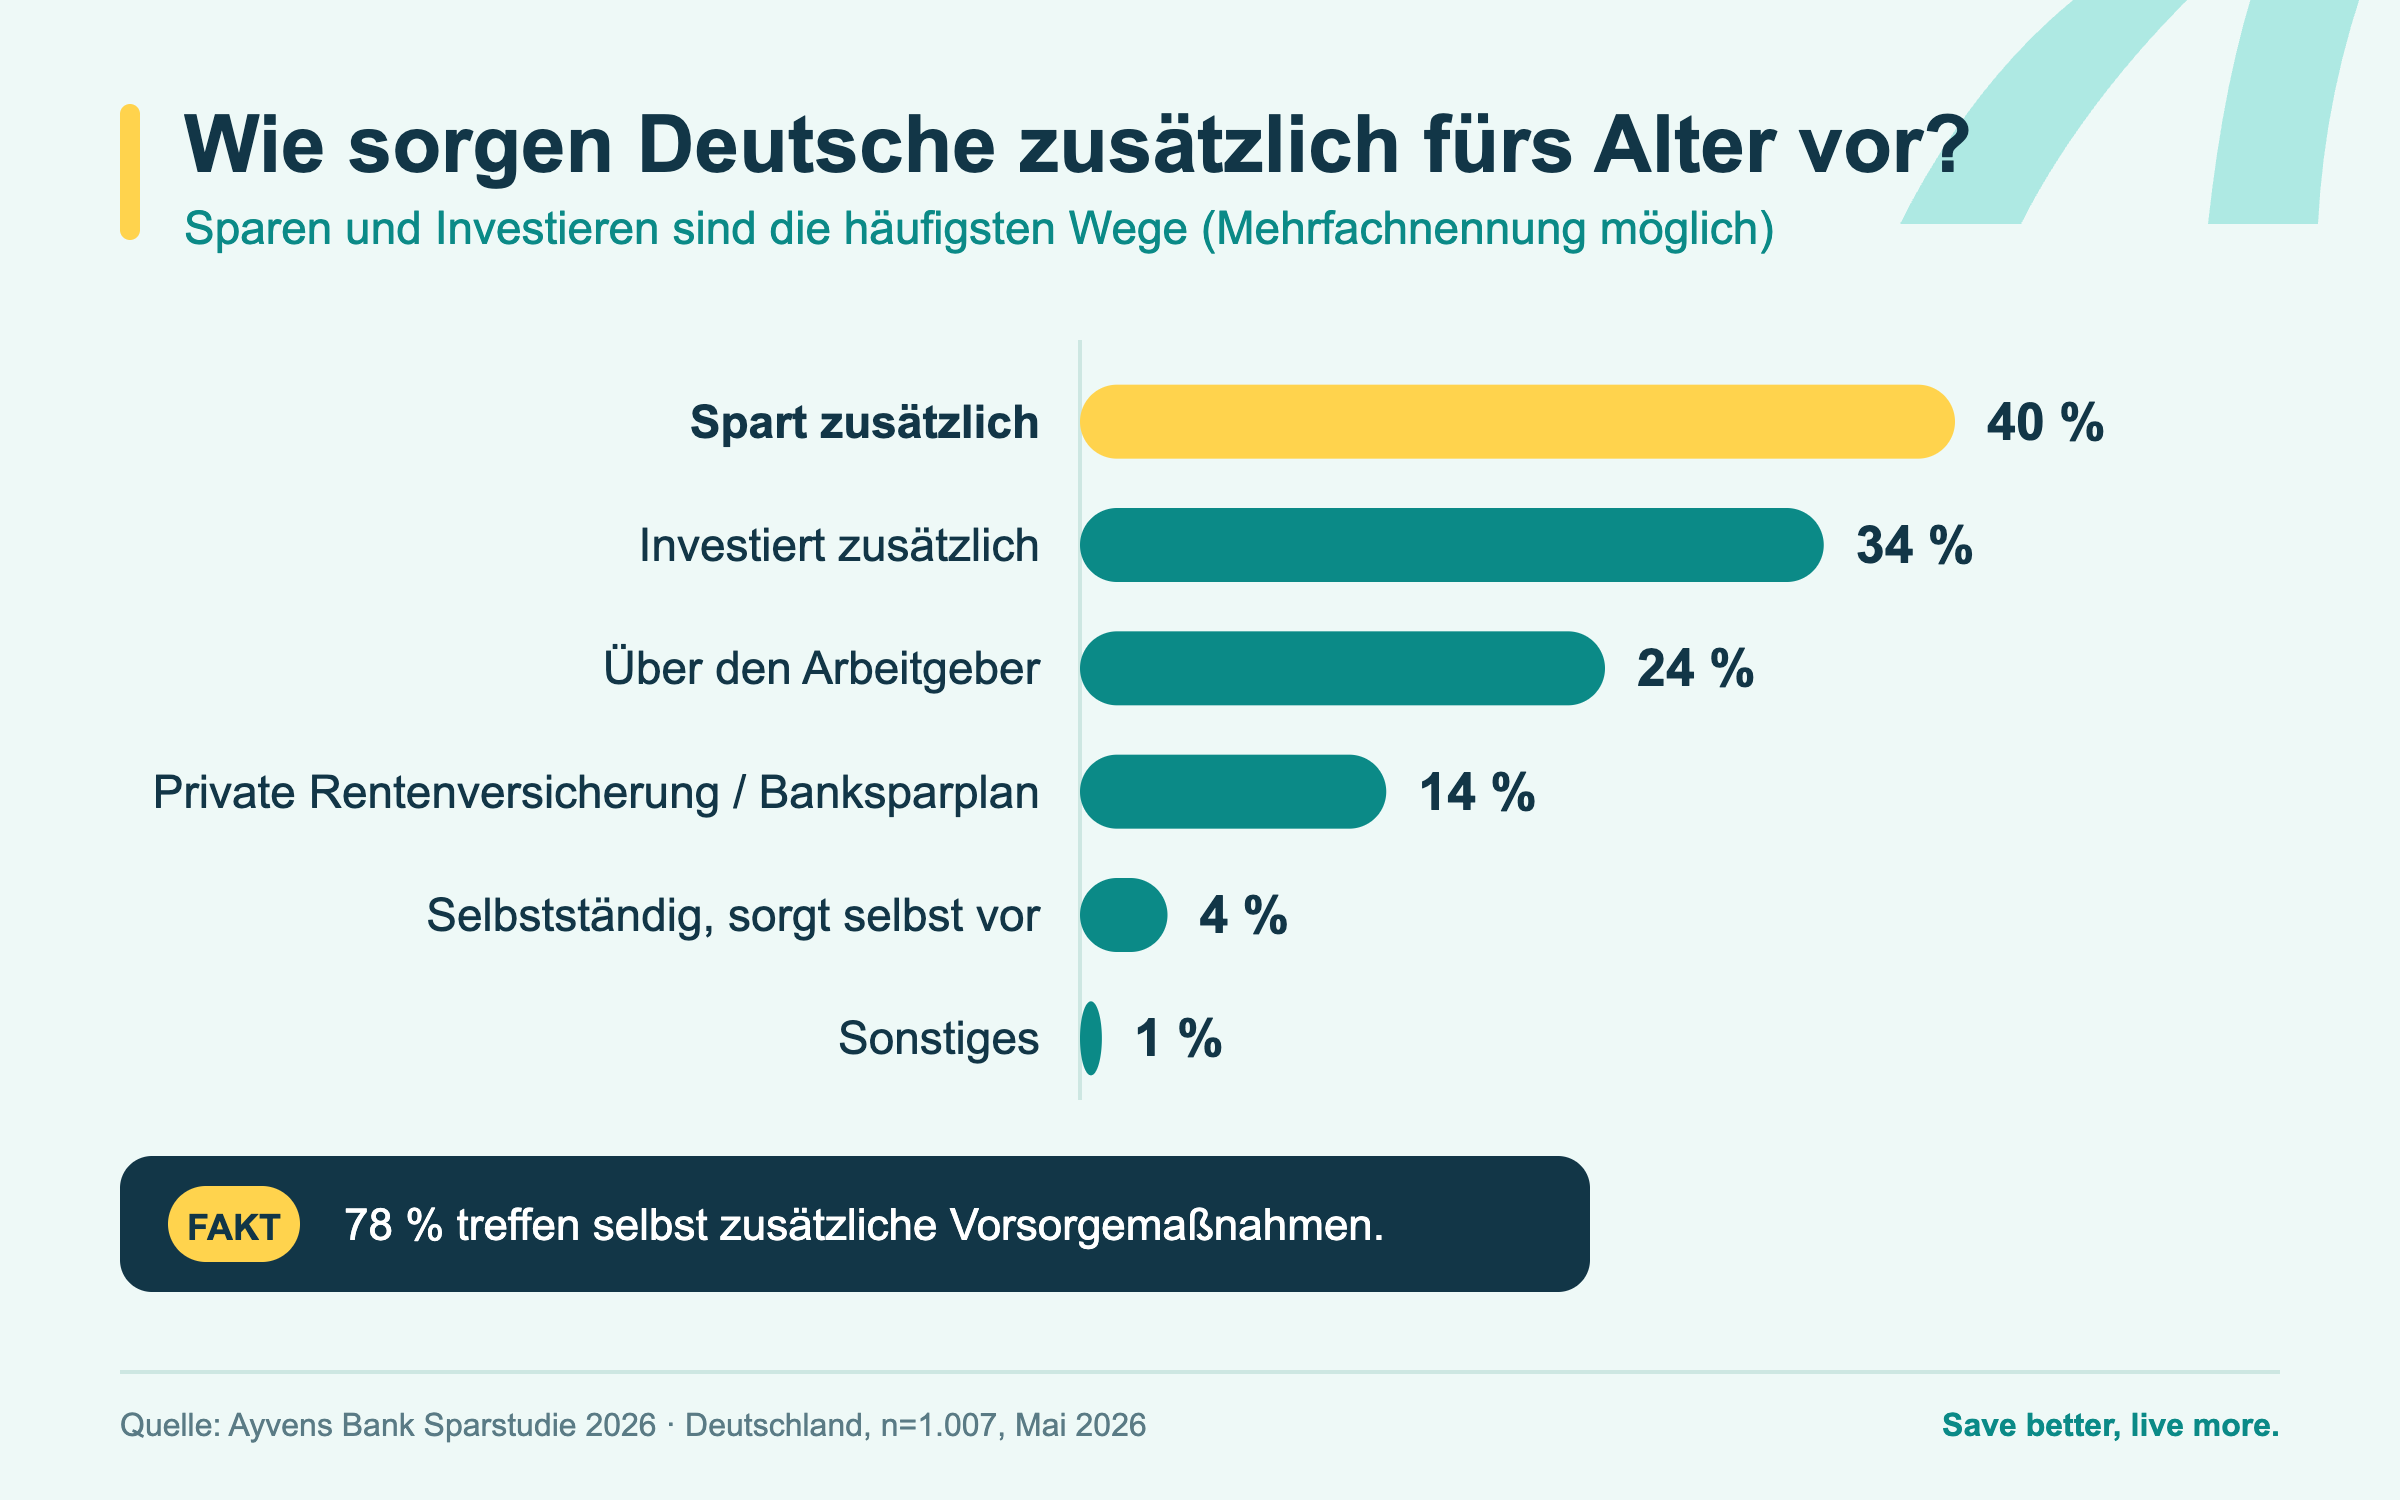
Dabei bleibt es häufig nicht beim Vorsatz. 78 % der Deutschen unternehmen selbst etwas, um zusätzlich für ihren Ruhestand vorzusorgen. Nur 22 % geben an, keine zusätzlichen Maßnahmen zu treffen.
Die Wege zur zusätzlichen Vorsorge unterscheiden sich:
- 40 % sparen zusätzlich für ihre Altersvorsorge.
- 34 % investieren zusätzlich.
- 24 % sorgen über ihren Arbeitgeber vor.
Hinzu kommen weitere Möglichkeiten, etwa private Rentenversicherungen oder andere Formen der zusätzlichen Vorsorge. Damit wird deutlich: Altersvorsorge besteht für viele nicht aus einer einzelnen Maßnahme, sondern kann sich aus unterschiedlichen Bausteinen zusammensetzen.
Ein Plan allein gibt noch keine Sicherheit
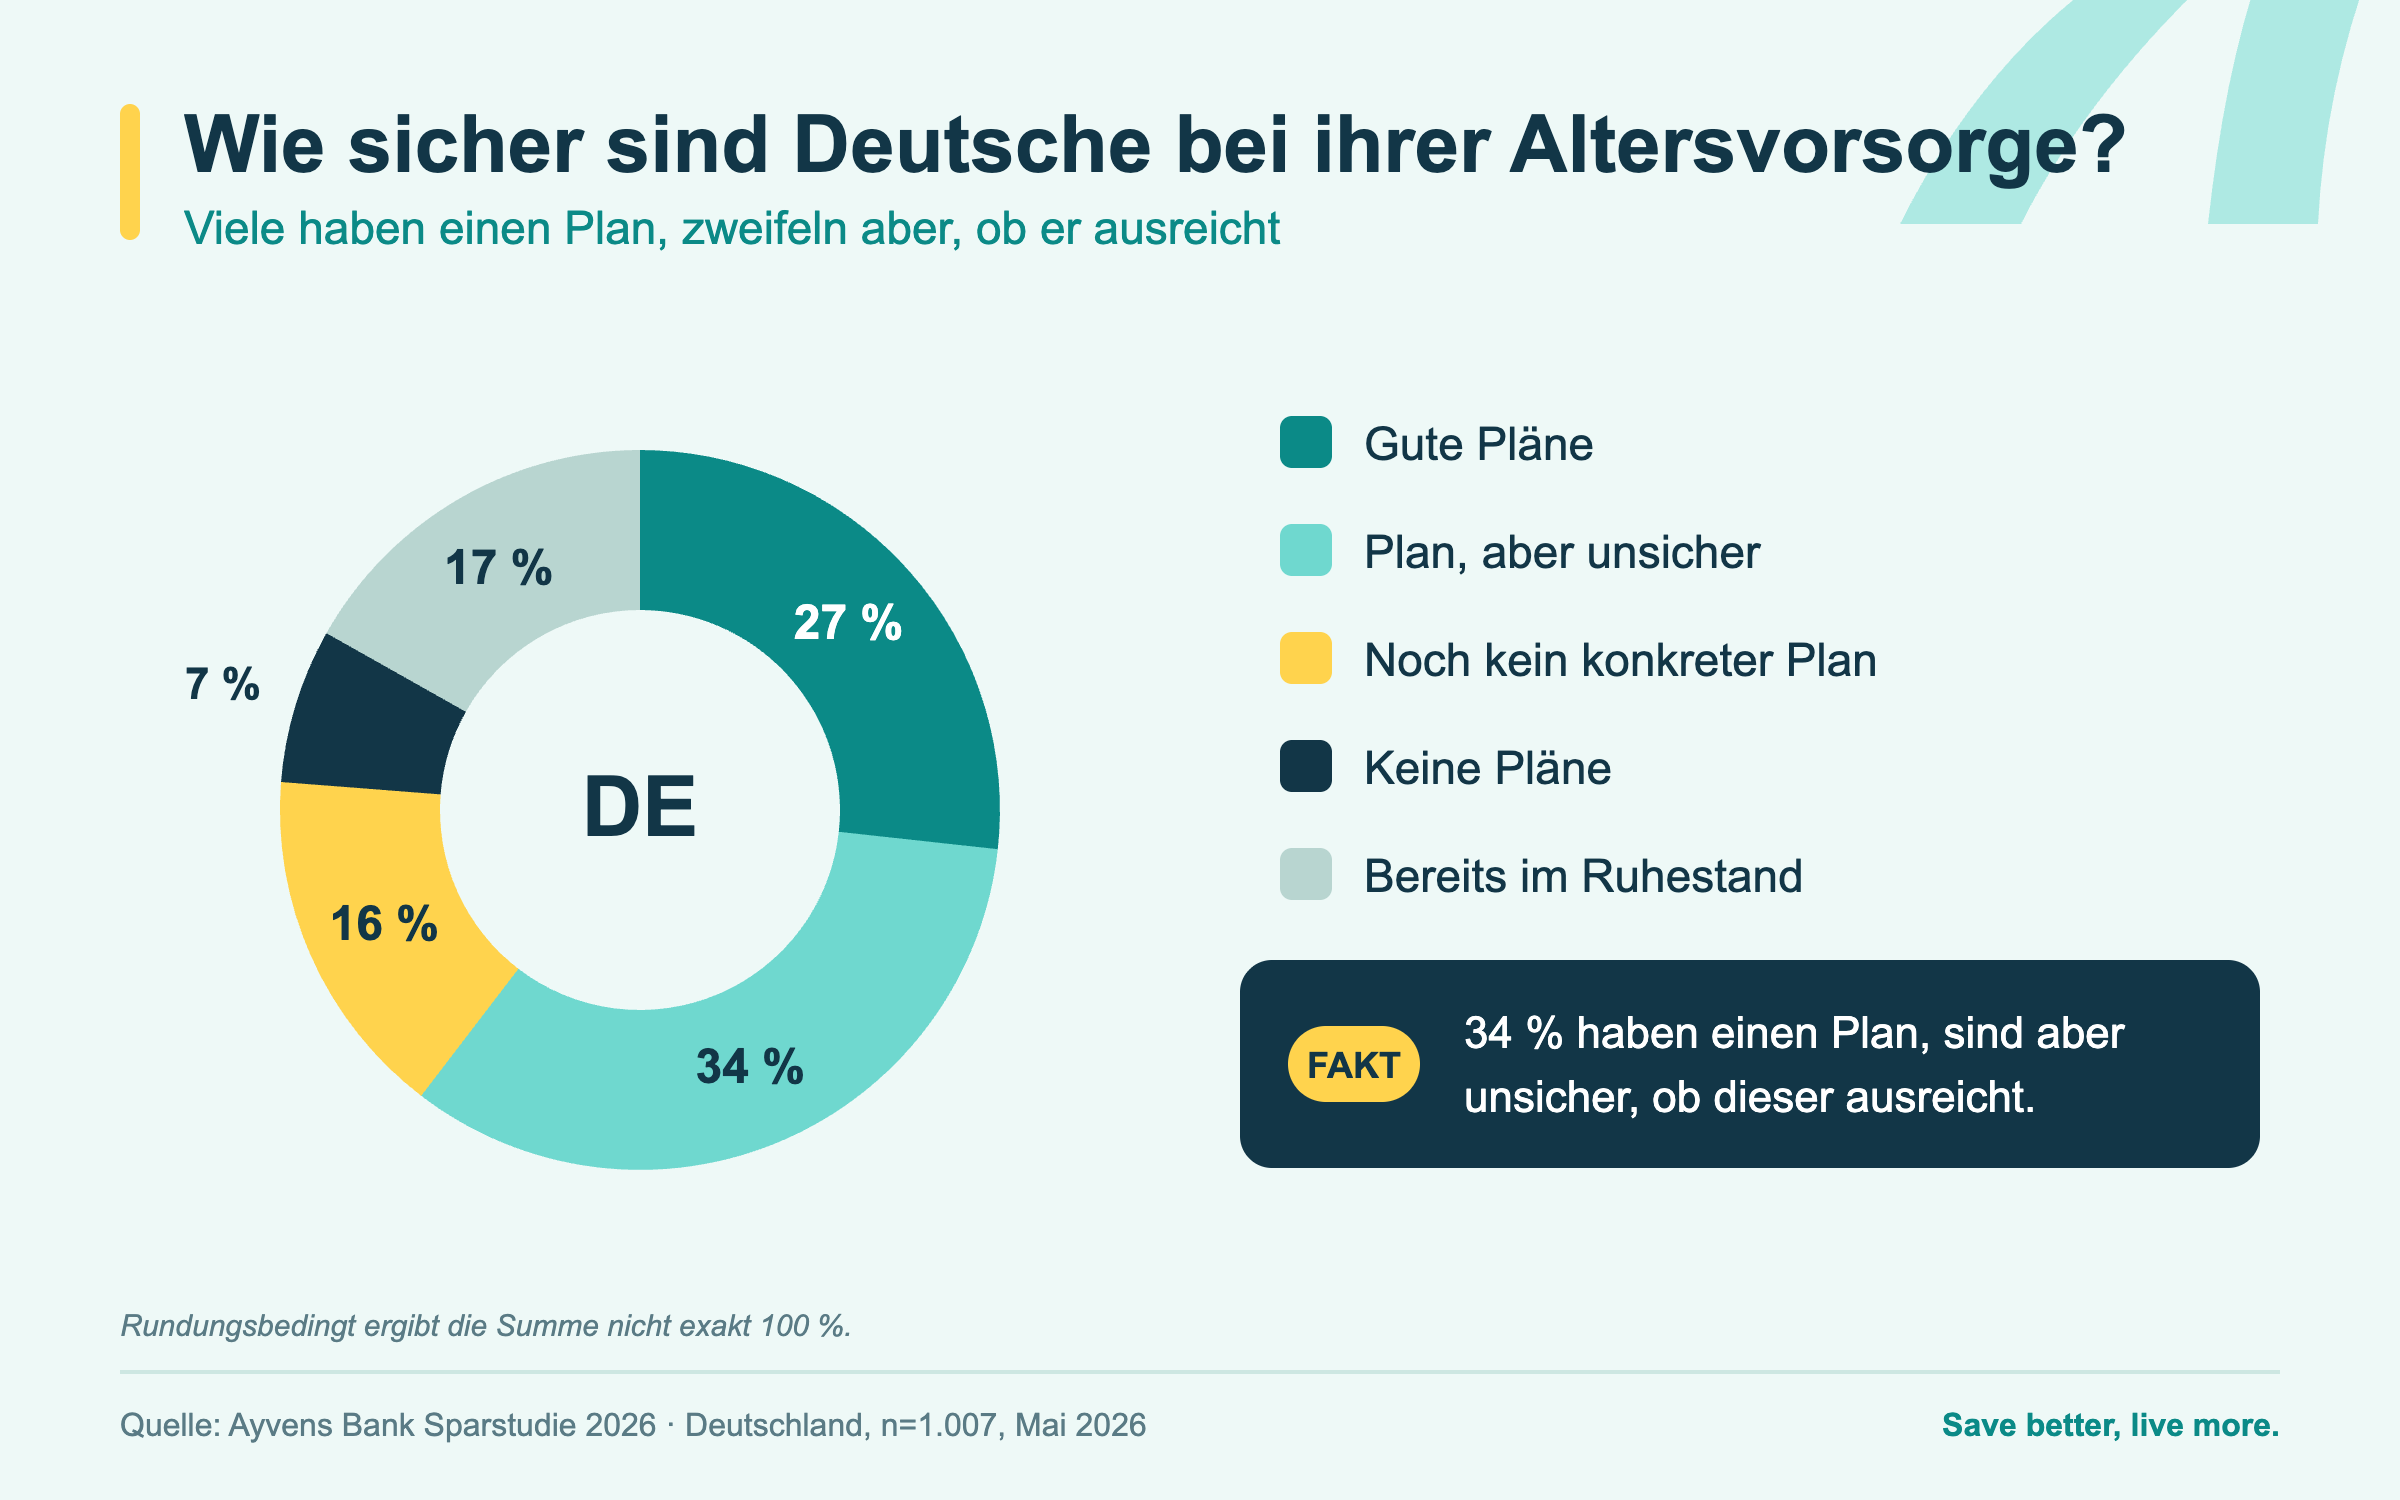
Viele Deutsche haben sich bereits konkreter mit ihrer finanziellen Situation im Ruhestand auseinandergesetzt. Rund 61 % haben einen Plan für ihre Altersvorsorge.
Interessant ist jedoch, wie sie diesen Plan selbst einschätzen: 34 % haben zwar einen Plan, sind sich aber nicht sicher, ob dieser ausreicht. Rund 27 % geben dagegen an, gute finanzielle Pläne für ihren Ruhestand gemacht zu haben.
Genau hier lohnt sich ein genauerer Blick auf die eigene Vorsorge. Denn die entscheidende Frage ist nicht nur, ob ein Plan vorhanden ist, sondern auch, was dieser für die eigene finanzielle Situation im Ruhestand bedeutet.
In 3 Schritten zu mehr Überblick über die eigene Altersvorsorge
Sie sorgen bereits fürs Alter vor, wissen aber nicht genau, ob Sie damit auf dem richtigen Weg sind? Diese drei Schritte können helfen, die eigene Planung besser einzuordnen.
Schritt1: Bestandsaufnahme machen
Am Anfang steht die Frage: Was ist bereits vorhanden?
Dazu gehören beispielsweise Ansprüche aus der gesetzlichen Rentenversicherung. Ab dem 27. Lebensjahr erhalten Sie jährlich Ihre Renteninformation, der Sie den aktuellen Stand Ihrer gesetzlichen Rente entnehmen können. Auch eine mögliche betriebliche Altersvorsorge sowie private Vorsorge und weiteres für den Ruhestand vorgesehenes Vermögen sollten Sie mit einberechnen.
Wer diese Bausteine einmal zusammenträgt, bekommt einen besseren Überblick darüber, welche finanzielle Basis bereits besteht.
Schritt 2: Den eigenen Bedarf einschätzen
Der nächste Schritt ist persönlicher: Wie möchten Sie im Ruhestand leben und wie viel Geld werden Sie dafür voraussichtlich benötigen? Hilfreich kann es sein, die erwarteten Einkünfte den voraussichtlichen Ausgaben gegenüberzustellen. Dabei können zum Beispiel folgende Fragen eine Rolle spielen:
- Welche regelmäßigen Kosten werden auch im Ruhestand bestehen?
- Welche Ausgaben könnten wegfallen oder neu hinzukommen?
- Welche Wünsche möchten Sie sich im Ruhestand weiterhin erfüllen?
- Gibt es eine mögliche Lücke zwischen den erwarteten Einkünften und dem persönlichen Bedarf?
So wird aus der abstrakten Frage „Reicht meine Altersvorsorge?“ eine konkretere Betrachtung der eigenen Situation.
Schritt 3: Den Plan regelmäßig überprüfen
Einkommen, Lebenssituation und persönliche Ziele können sich verändern und damit auch der finanzielle Bedarf für später.
Deshalb kann es sinnvoll sein, die eigene Altersvorsorge regelmäßig neu zu betrachten:
- Passt der bisherige Plan noch zu meiner Situation?
- Haben sich meine Ziele verändert?
- Muss ich einzelne Annahmen oder Vorsorgemaßnahmen anpassen?
Wer unsicher ist, wie die eigene Vorsorgesituation einzuschätzen ist oder welche Möglichkeiten infrage kommen, kann sich zusätzlich unabhängig beraten lassen.