Sparen 2026: Zurücklegen, was am Monatsende übrig bleibt? Es geht auch anders
Doch wie lässt sich mehr Struktur in die eigenen Finanzen bringen? Die Ayvens Bank Sparumfrage 2026 liefert spannende Einblicke in das Sparverhalten der Deutschen. Wir haben daraus drei Prinzipien abgeleitet, die dabei helfen können, die eigene Sparstrategie zu überprüfen.
Kurz zusammengefasst: 3 Sparprinzipien für 2026
Sparen mit Struktur: Einen realistischen Betrag fest einzuplanen, kann dabei helfen, das Sparen nicht davon abhängig zu machen, was am Monatsende übrig bleibt.
Den eigenen Puffer kennen: Statt einfach möglichst viel zurückzulegen, lohnt sich die Frage, welche finanzielle Reserve zur eigenen Situation passt.
- Sparen und Investieren zusammendenken: Mehr als die Hälfte der Deutschen hält beides für gleich wichtig. Je nach Ziel können unterschiedliche Wege sinnvoll sein.
1. Sparen mit Struktur
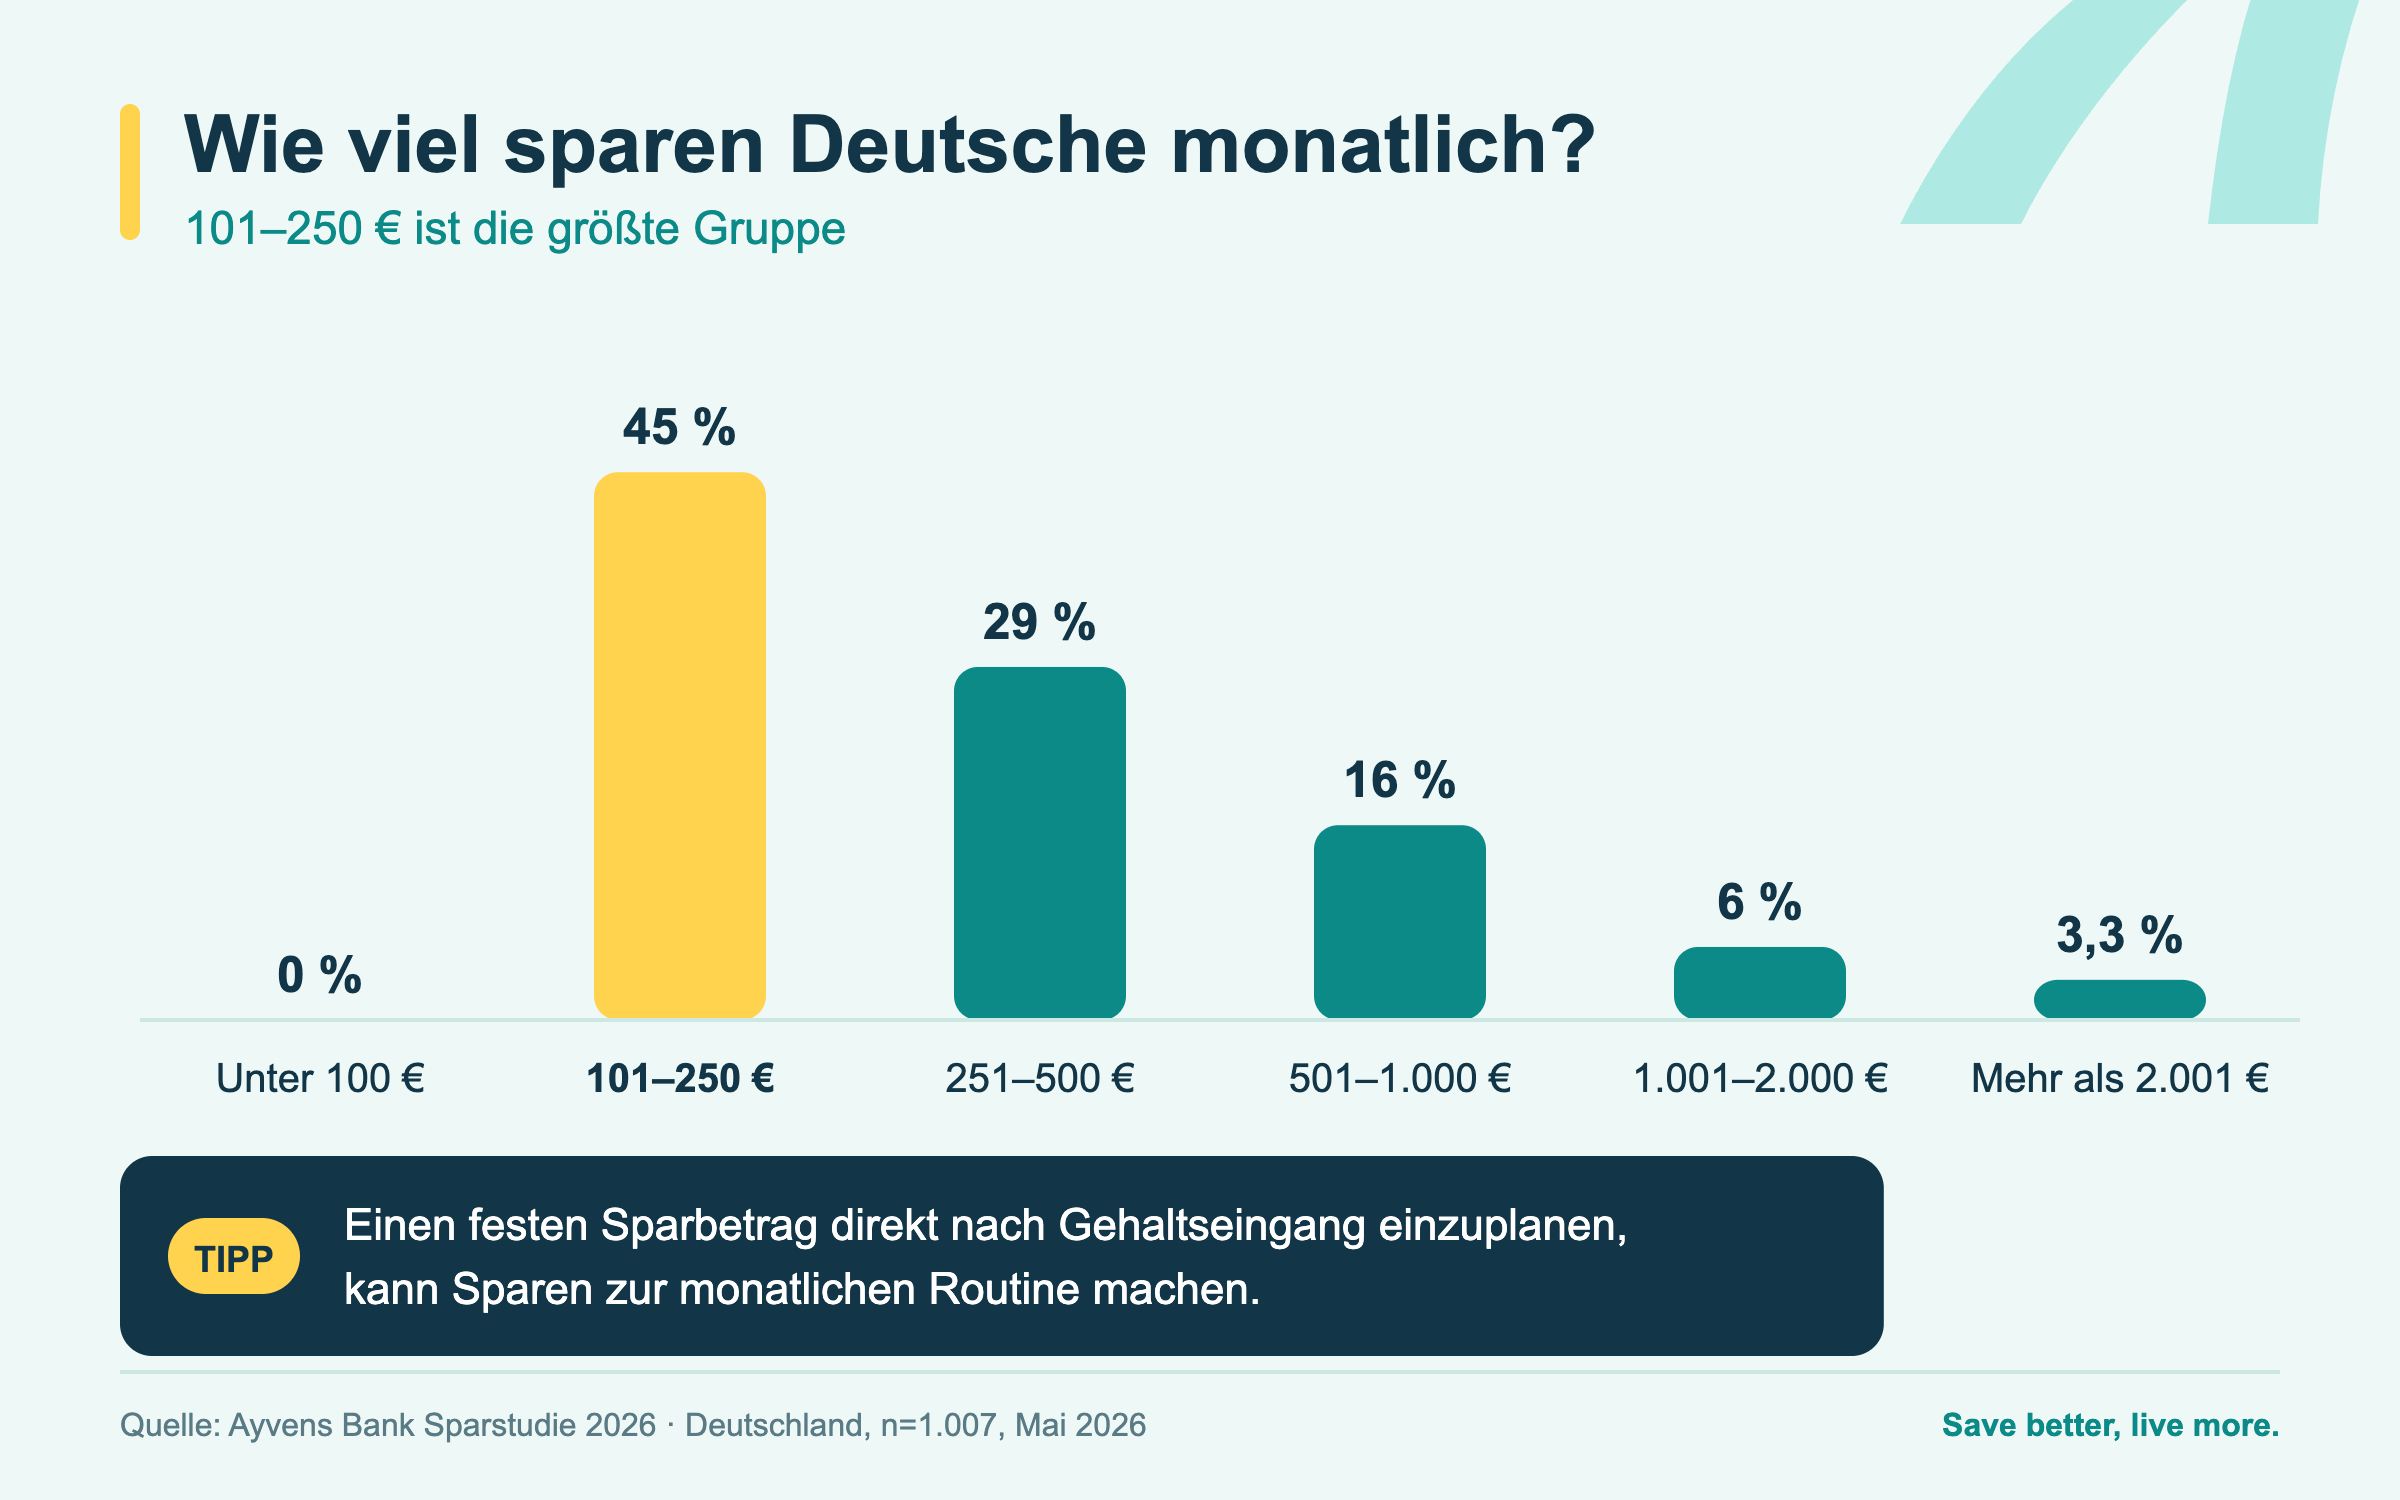
Wie viel Geld Deutsche monatlich zurücklegen, hat sich gegenüber dem Vorjahr deutlich verschoben. 45 % sparen aktuell zwischen 101 und 250 Euro pro Monat. Damit ist diese Gruppe 2026 mit Abstand am größten. 2025 waren es noch 15 %.
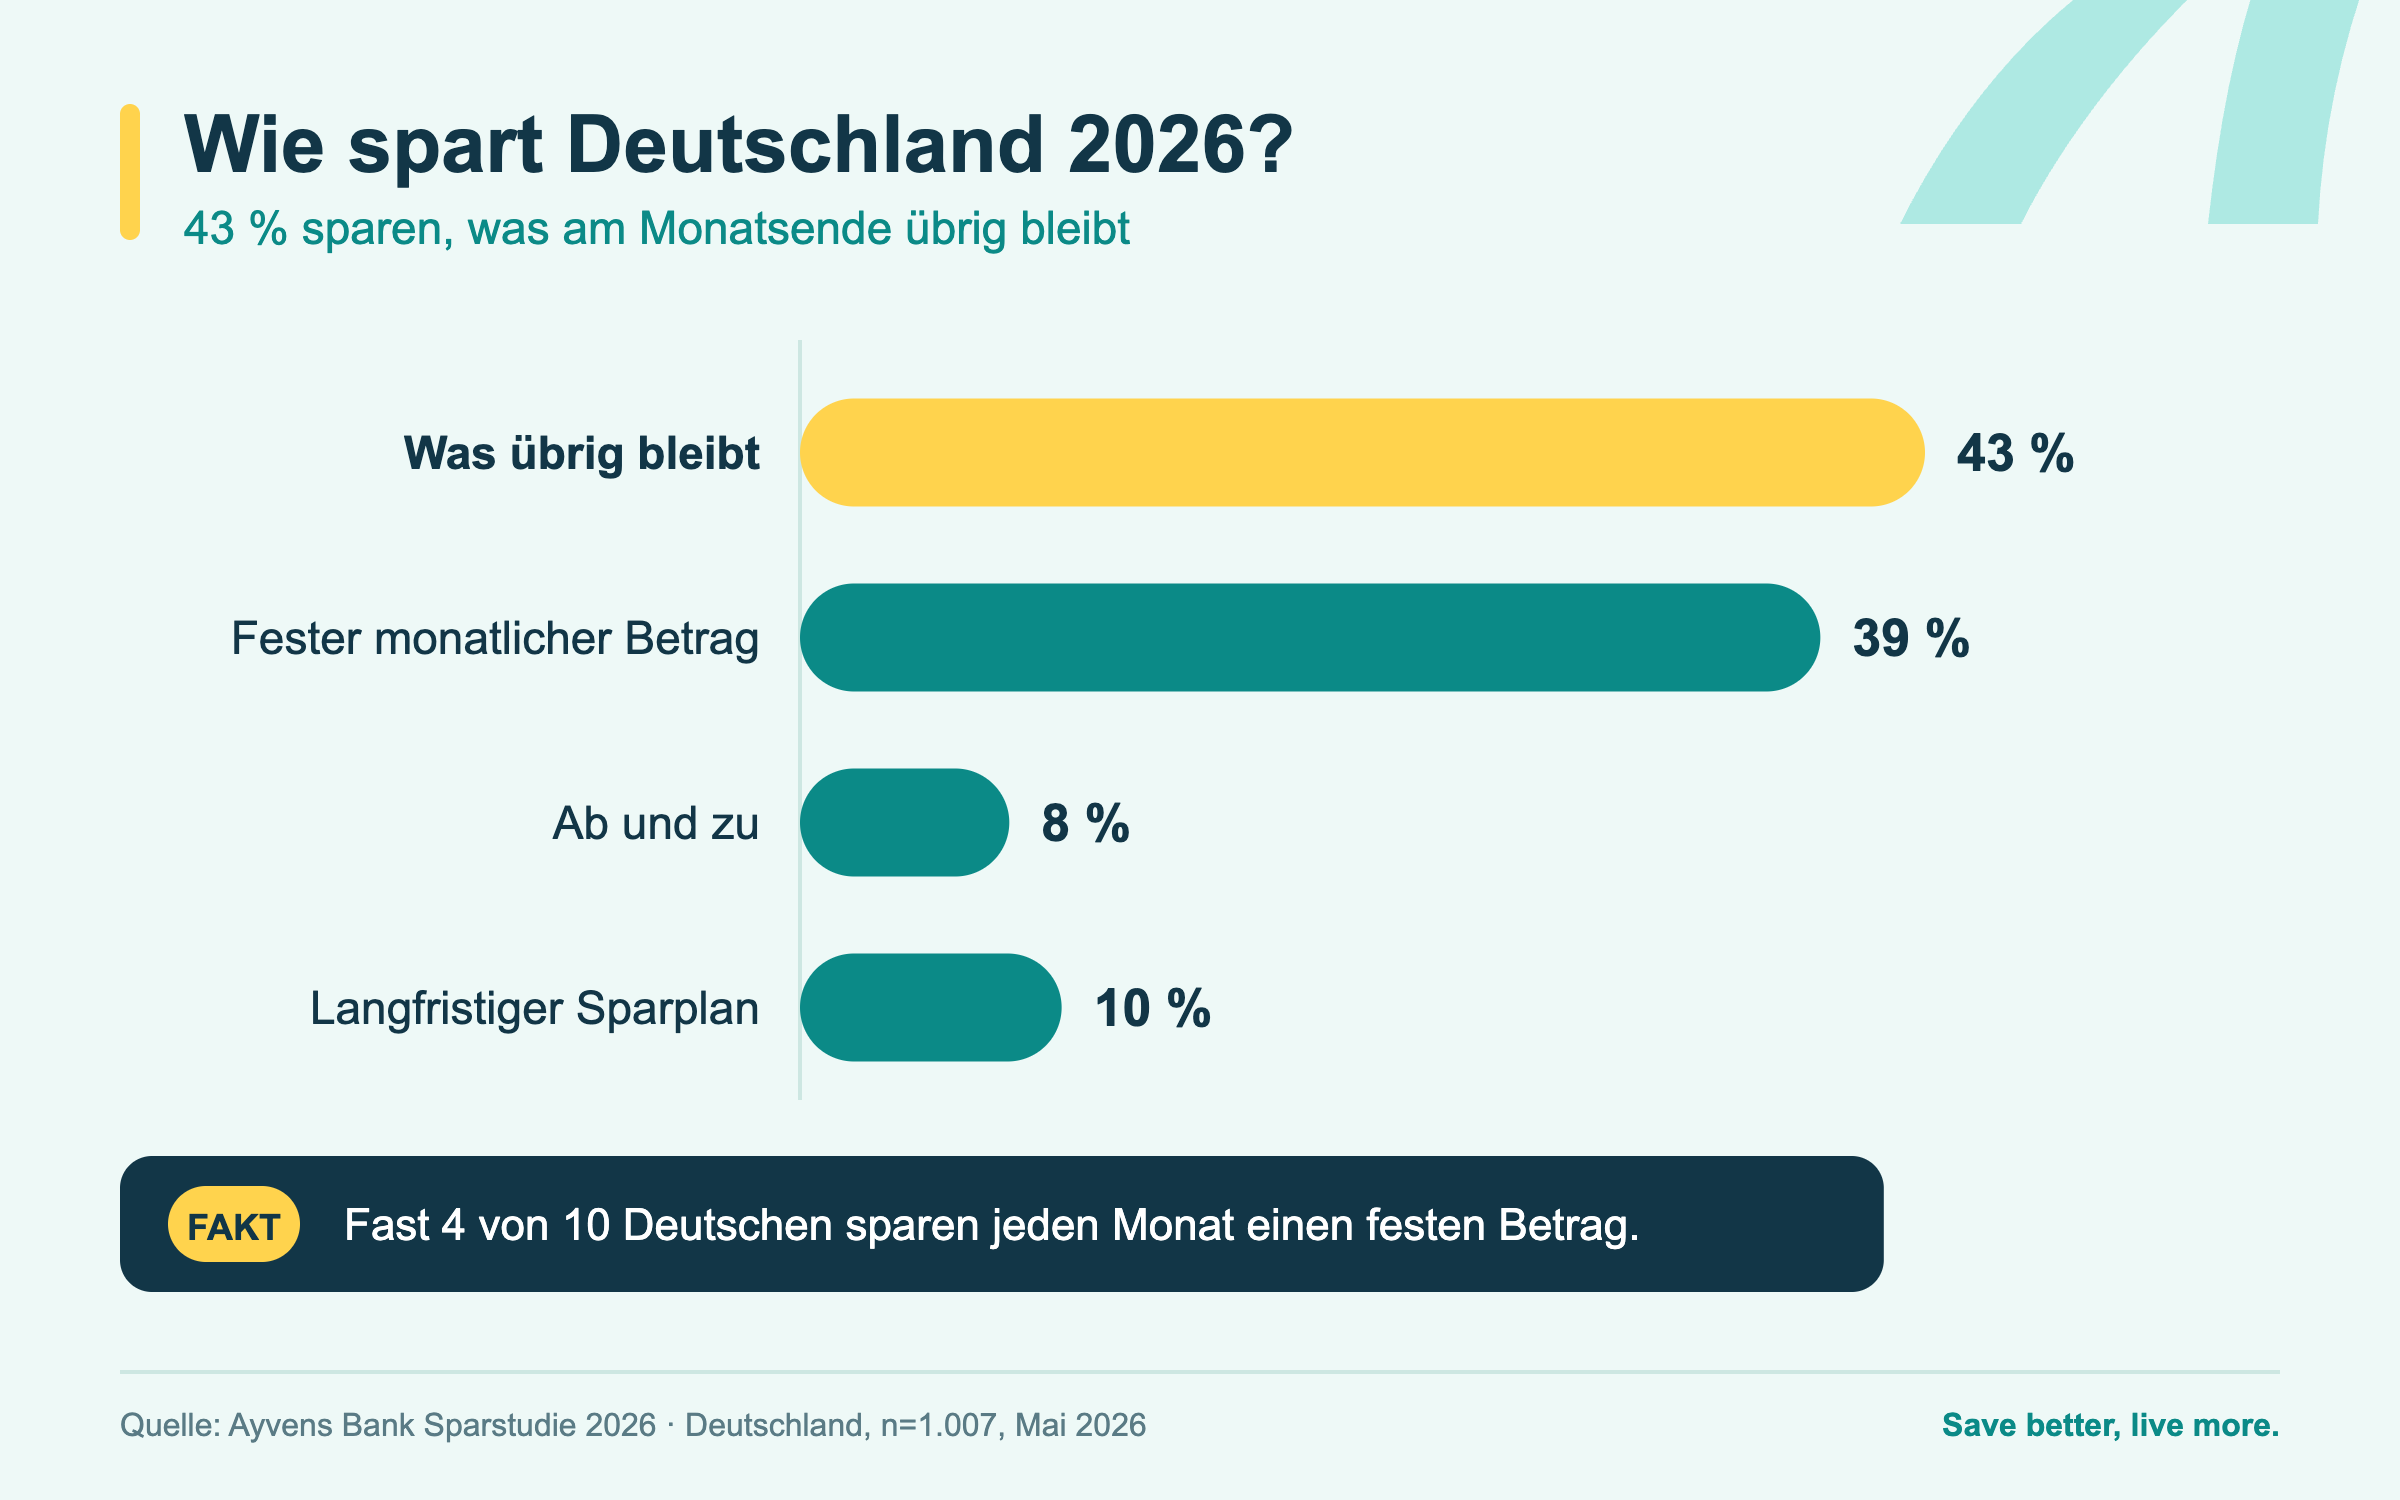
Gleichzeitig gibt es bei der Art des Sparens unterschiedliche Ansätze. Mit 43 % spart die größte Gruppe weiterhin das, was am Monatsende übrig bleibt. Fast ebenso viele (39 %) legen jedoch jeden Monat einen festen Betrag zurück. Knapp 10 % gehen noch einen Schritt weiter und verfolgen einen konkreten langfristigen Sparplan.
Ein fester Sparbetrag hat einen einfachen Vorteil: Er lässt sich von Anfang an ins Monatsbudget einplanen. Wer dagegen ausschließlich das spart, was übrig bleibt, weiß vorher nicht, wie viel in einem bestimmten Monat tatsächlich auf dem Sparkonto landen wird.
2. Den eigenen finanziellen Puffer kennen
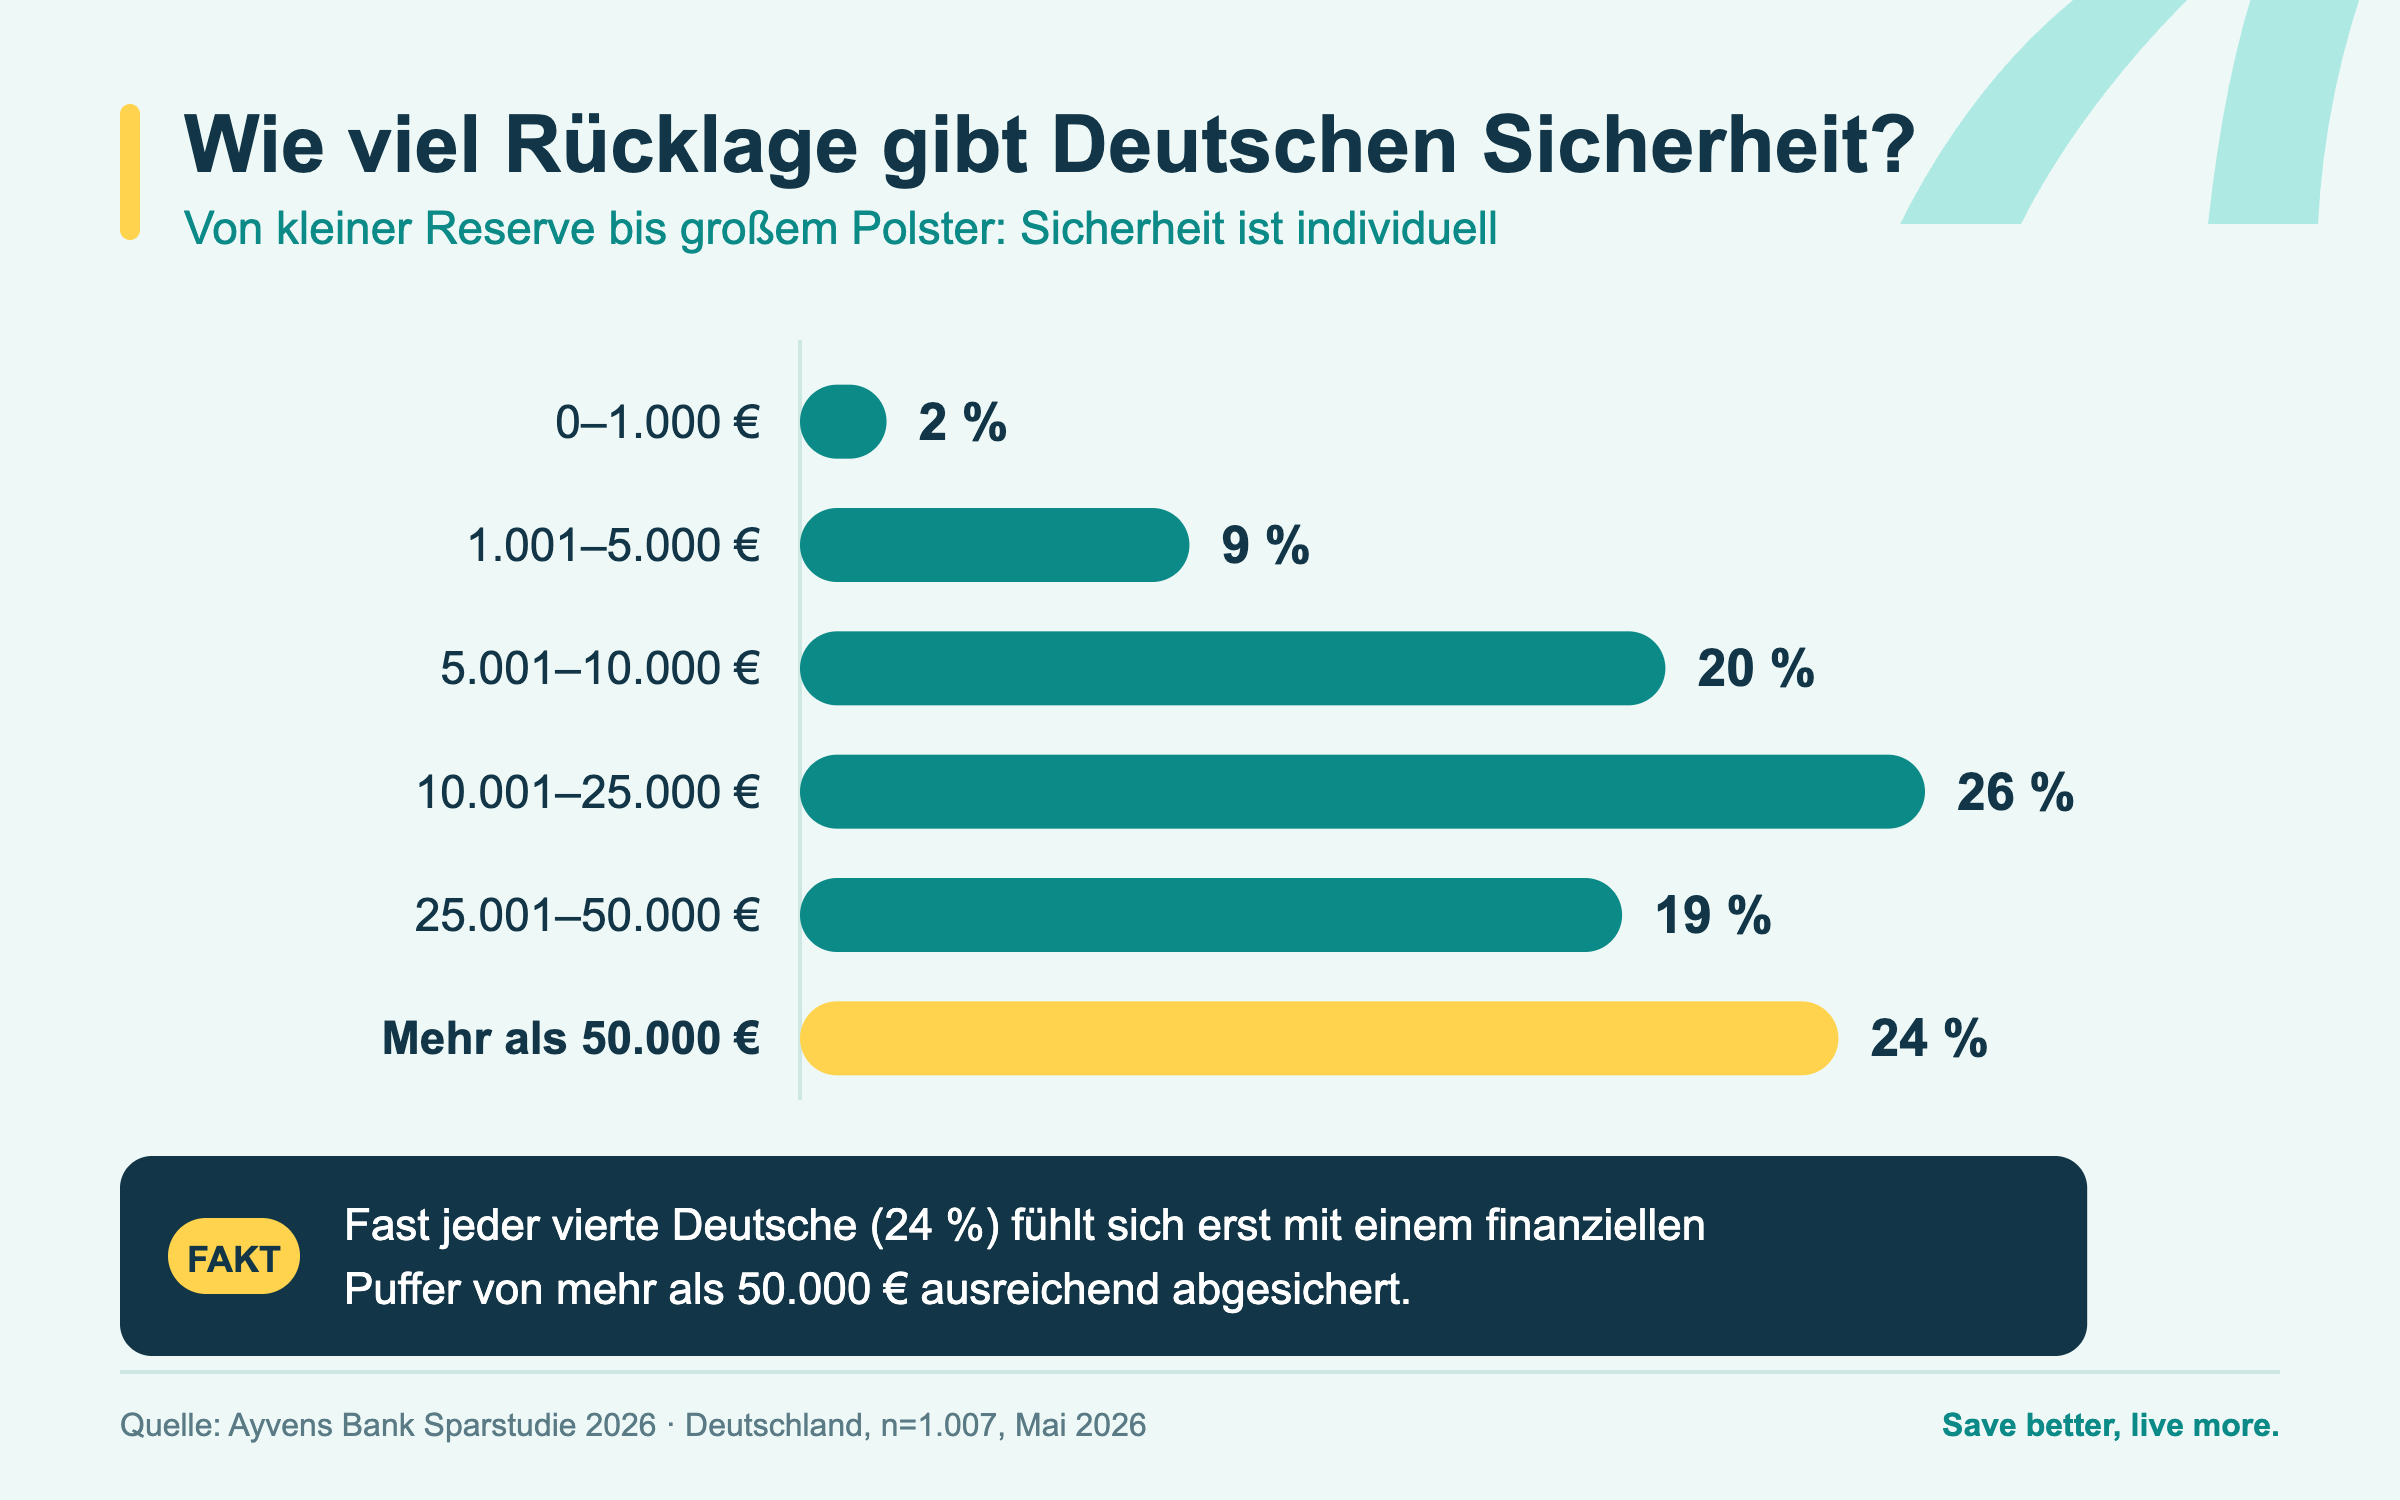
Wie viel Geld braucht es, um sich finanziell abgesichert zu fühlen? Die Antworten darauf gehen auseinander.
Am häufigsten nennen Deutsche einen Puffer zwischen 10.001 und 25.000 Euro (26 %). Gleichzeitig fühlt sich fast ein Viertel (24 %) erst mit mehr als 50.000 Euro ausreichend abgesichert.
Auch das Alter spielt eine Rolle:
- Bei den unter 25-Jährigen sind 5.000 bis 10.000 Euro die häufigste Antwort (38 %).
- Ab 51 Jahren werden mehr als 50.000 Euro am häufigsten genannt (33 %).
Die eine richtige Summe gibt es dabei nicht. Wie hoch der eigene Puffer sein sollte, hängt von den persönlichen Ausgaben, Verpflichtungen und Lebensumständen ab.
Tipp: Dem Puffer ein konkretes Ziel geben
Welche unerwarteten Kosten möchten Sie abdecken können? Und welche Summe gibt Ihnen persönlich ein Gefühl von Sicherheit? Wer diese Fragen beantwortet, macht aus „mehr sparen“ ein konkretes Sparziel.
3. Sparen oder investieren? Beides!
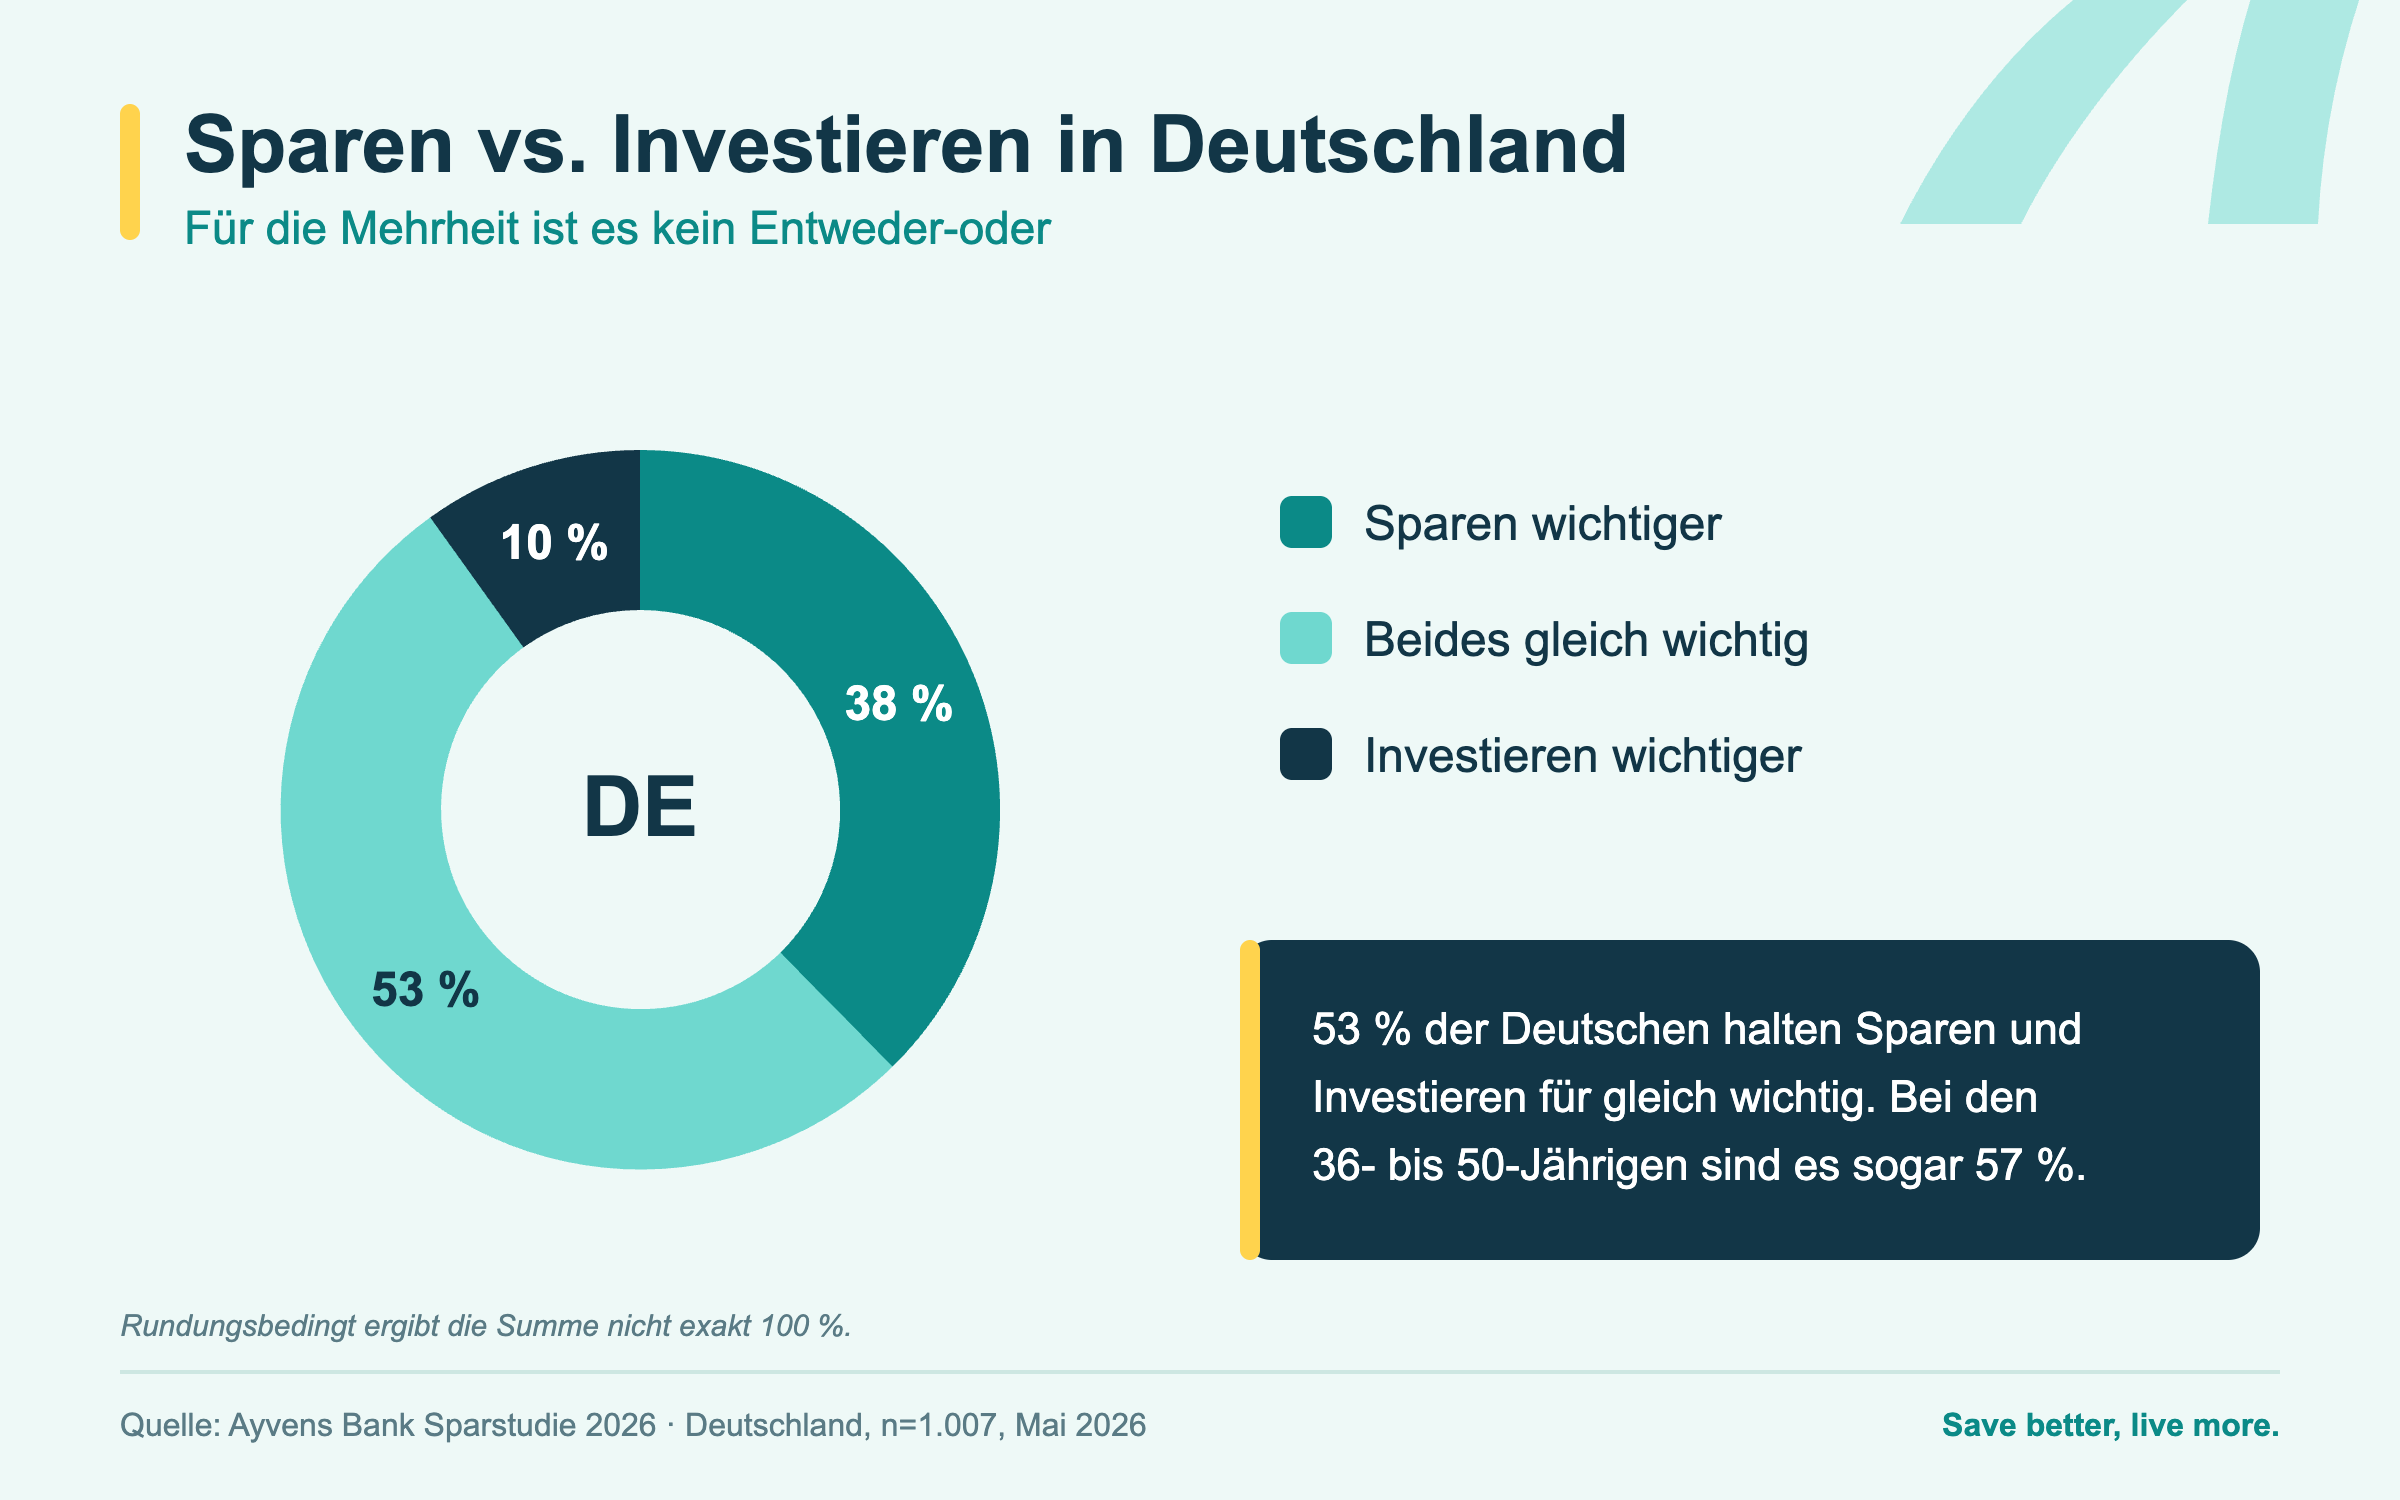
Für die Mehrheit ist das kein Entweder-oder: 53 % der Deutschen halten beides für gleich wichtig. Bei den 36- bis 50-Jährigen liegt der Anteil sogar bei 57 %.
Unterschiedliche finanzielle Ziele können dabei unterschiedliche Wege erfordern:
Kurzfristige Rücklagen: Ein finanzieller Puffer sollte verfügbar sein, wenn unerwartete Kosten entstehen.
Konkrete Sparziele: Für planbare größere Ausgaben kann gezielt Geld zurückgelegt werden.
- Langfristige Ziele: Wer Geld über einen längeren Zeitraum nicht benötigt, kann prüfen, welche Spar- oder Anlageformen zur persönlichen Situation passen.
Ob Investieren infrage kommt, hängt dabei immer von den eigenen Zielen, dem Anlagehorizont und der persönlichen Risikobereitschaft ab.
Mehr Überblick über die eigenen Finanzen
Die Ergebnisse zeigen: Es gibt nicht die eine Sparstrategie, die für alle funktioniert. Entscheidend ist vielmehr, die eigenen Ziele zu kennen und das Sparen darauf auszurichten.
Drei Fragen können dabei den Anfang machen: Wie viel möchte ich regelmäßig zurücklegen? Welchen finanziellen Puffer brauche ich? Und welche meiner Ziele sind kurz- oder langfristig? Mit einem festen Sparrhythmus, klaren Zielen und einer Strategie, die zur eigenen Situation passt, wird aus einfachem Geld-zur-Seite-Legen eine bewusstere Finanzplanung.
→ Neugierig auf alle Ergebnisse? Entdecken Sie die wichtigsten Erkenntnisse aus der Ayvens Bank Sparumfrage 2026.